بازار عجیب وام های غیررسمی
بازار وامهای غیررسمی هر روز شکل تازهای پیدا میکند. اگر تا چند سال پیش سند خانه و خودرو اصلیترین وثیقه برای دریافت پول فوری بود، حالا داراییهای دیجیتال هم وارد این چرخه شدهاند. بررسیهای اقتصادنیوز نشان میدهد برخی مجموعهها و واسطهها روی سند خودرو، سند ملک و حتی سیمکارتهای رند و باارزش وام پرداخت میکنند.
پرداخت قسطی به قبضهای موبایل رسید؛ بسته اینترنت هم نسیهای شد | قسطیشدن مردم را فقیرتر میکند؟ | نشانهای از سفرههای کوچکشدهاقتصادنیوز: قسطیشدن زندگی در ایران از یخچال و مبل شروع شد، به لباس و خوراکی رسید و حالا به قبض موبایل؛ نشانهای تازه از اقتصادی که در آن حتی هزینههای روزمره هم دیگر یکجا پرداخت نمیشوند.
در مدلهای سنتیتر، روند تقریبا روشن است: خودرو یا ملک در رهن میماند، وامگیرنده اقساط را با سود مشخص پرداخت میکند و پس از تسویه، سند آزاد میشود. اما در مورد سیمکارت، ماجرا شکل متفاوتی پیدا میکند؛ شکلی که هم از نظر حقوقی مبهم است و هم از نظر اقتصادی پرهزینه است.
وقتی سیمکارت وثیقه میشود
در این مدل، ارزشگذاری سیمکارت بر اساس رند بودن شماره، قدمت خط و میزان تقاضای بازار انجام میشود. برخی خطوط چند ده میلیون تومان و برخی دیگر صدها میلیون تومان ارزشگذاری میشوند. فعالان این بازار میگویند تا ۹۵ درصد ارزش خط را وام میدهند و بازپرداختها معمولا بین یک تا ۱۲ ماه تنظیم میشود.
این موضوع فقط یک انتقال ساده نیست؛ سیمکارت امروز صرفا ابزار تماس نیست، بلکه به حسابهای بانکی، شبکههای اجتماعی، احراز هویت دیجیتال و بسیاری از خدمات آنلاین گره خورده است. انتقال مالکیت آن میتواند ریسکهای امنیتی و حقوقی قابل توجهی ایجاد کند.
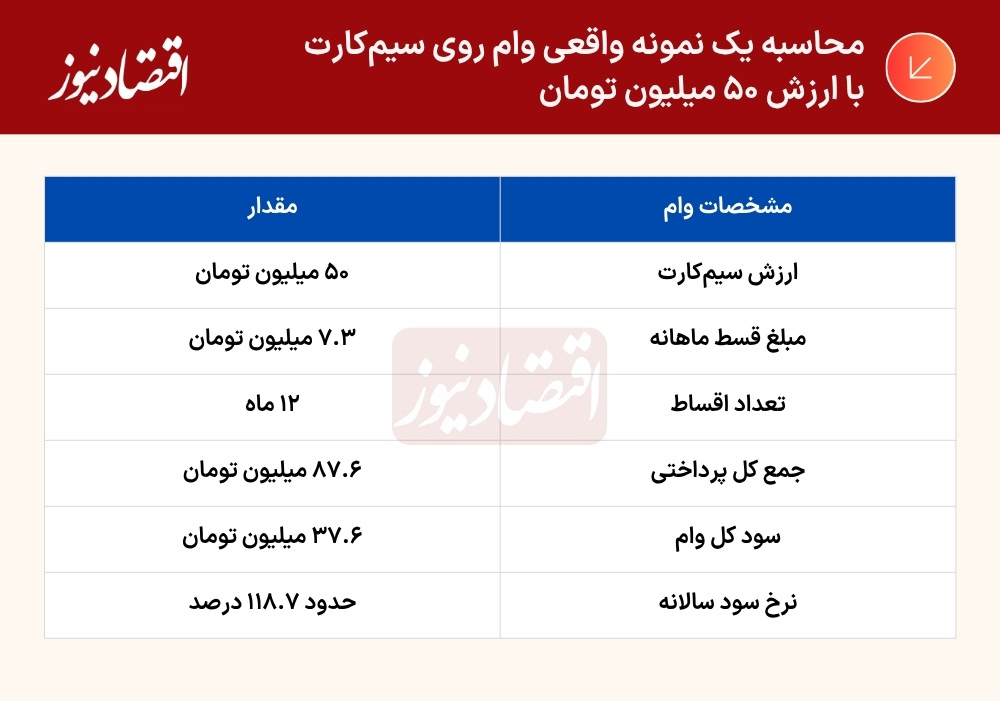
برای درک بهتر ابعاد ماجرا، شرایط یک خط تلفن با ارزش ۵۰ میلیون تومان بررسی شد. طبق گفته فعالان این بازار، پس از انتقال خط به نام آنها، مبلغ وام فورا به متقاضی پرداخت میشود. آنها ادعا میکنند سود دریافتی فقط ۵ درصد است، اما ارقام اقساط تصویر دیگری نشان میدهد.
در نمونه بررسیشده، برای وام ۵۰ میلیون تومانی، اقساط ۱۲ ماهه هر ماه ۷ میلیون و ۳۰۰ هزار تومان تعیین شده بود.
به بیان ساده، فرد برای دریافت ۵۰ میلیون تومان، باید در پایان یک سال نزدیک به ۸۸ میلیون تومان بازگرداند. این ارقام با ادعای «۵ درصد سود» فاصله قابل توجهی دارد.
اما چرا مردم به سمت چنین وام هایی گرایش پیدا کرده اند؟ پاسخ را باید در تنگنای مالی جستوجو کرد. بسیاری از خانوارها و کسبوکارهای کوچک با کمبود شدید نقدینگی روبهرو هستند؛ فروش کاهش یافته، هزینهها بالا رفته و دسترسی به تسهیلات بانکی هم برای همه آسان نیست.
تورم به بازار فیلترشکنها هم رسید؛ قیمتها تا ۱۰ برابر بالا رفت | هزینه تازه در سبد خرید خانوارها | هزینه وصلماندن چقدر گران شد؟اقتصادنیوز: در ماههایی که قطعیهای گسترده، اختلالهای مکرر و محدودیت دسترسی به اینترنت بینالملل به بخشی از زندگی روزمره کاربران ایرانی تبدیل شده، یک بازار دیگر هم پا به پای تورم عمومی رشد کرده است؛ بازار فیلترشکن.
بازاری بدون نظارت شفاف با تبعاتی بیش از یک بدهی
مشکل فقط نرخ سود بالا نیست. بخش مهمی از این معاملات خارج از چارچوب شفاف نظام بانکی انجام میشود. قراردادها گاهی مبهماند، ضمانت اجرایی یکطرفه است و در صورت اختلاف، وامگیرنده ممکن است با دردسرهای حقوقی پیچیدهای مواجه شود.
در مورد سیمکارت، خطرات دوچندان است: انتقال مالکیت، دسترسی احتمالی به پیامکهای بانکی و خدمات دیجیتال، و دشواری بازپسگیری خط در صورت بروز اختلاف.
وام با سند خودرو، خانه یا سیمکارت، در اصل نشانه یک بحران عمیقتر است: کمبود نقدینگی و دشواری دسترسی به تامین مالی رسمی. هرچه فشار اقتصادی بیشتر میشود، بازارهای غیررسمی هم خلاقتر و گستردهتر میشوند.
امروز سیمکارت وثیقه وام شده؛ فردا شاید داراییهای دیجیتال دیگری وارد این چرخه شوند. معلوم نیست این بازار تا کجا پیش خواهد رفت، اما یک چیز روشن است: وقتی پول کمیاب میشود، مرز میان دارایی روزمره و وثیقه مالی هر روز کمرنگتر میشود.
این بازارها شاید برای برخی افراد راهحلی فوری باشند، اما هزینه پنهان آنها بسیار سنگین است؛ از سودهای چند ده درصدی گرفته تا ریسک از دست دادن دارایی و هویت دیجیتال. عجیبتر اینکه هر روز شکل تازهای از وثیقهگذاری و وامدهی ظهور میکند و معلوم نیست فردا نوبت کدام دارایی مردم باشد.